
Stimmt der Bestand im System nicht mit der Realität im Regal überein, kostet das im Multichannel...
Das Wichtigste in Kürze
- Die zentrale Kennzahl: der Lagerkostensatz — jährliche Lagerkosten geteilt durch den durchschnittlichen Lagerwert.
- Der Richtwert: Branchenübergreifend gilt ein Lagerkostensatz unter 15 Prozent als gesund.
- Beispiel: 25.000 Euro Lagerkosten bei 100.000 Euro durchschnittlichem Lagerwert ergeben 25 Prozent — deutlich zu hoch.
- Warum es im Multichannel schwieriger wird: Mehr Kanäle und Retouren belasten den Bestand — ohne sauberes Controlling optimiert man blind.
Wer den eigenen Lagerkostensatz nicht kennt, optimiert blind. Im modernen Onlinehandel fressen unerkannte Ineffizienzen im Bestandsmanagement direkt die Marge auf. Wenn Sortimente wachsen, Verkaufswege über Marktplätze und den eigenen Onlineshop multipliziert werden und Retouren den Bestand belasten, verliert man ohne ein sauberes Controlling schnell den Überblick. Die Fähigkeit, Lagerkosten präzise zu berechnen, ist daher keine rein buchhalterische Pflichtübung, sondern die Basis für operative Entscheidungen.
Besonders im E-Commerce ist das Thema kritisch: Bestände schwanken stark durch Saisonalitäten wie das vierte Quartal oder Rabattaktionen. Zu viel Bestand bindet wertvolles Kapital und verursacht hohe Raumkosten. Zu wenig Bestand führt zu Out-of-Stock-Situationen und entgangenen Umsätzen. Die Wahrheit liegt in der Mitte, und der Weg dorthin führt über belastbare Zahlen.
[toc]
Was sind Lagerkosten? Definition und Abgrenzung
Lagerkosten definieren sich als sämtliche Aufwendungen, die einem Unternehmen durch die Einrichtung, den Unterhalt und die Bewirtschaftung eines Warenlagers entstehen. Sie sind ein essenzieller Bestandteil der Logistikkosten und umfassen alle direkten und indirekten Ausgaben, die anfallen, um Artikel vom Zeitpunkt des Wareneingangs bis zum Warenausgang sicher und verkaufsfähig aufzubewahren.
In der Praxis, insbesondere im Controlling, kommt es häufig zu Unschärfen zwischen den Begriffen Lagerkosten und Lagerhaltungskosten. Eine saubere Trennung ist für ein exaktes Reporting jedoch unerlässlich.
| Merkmal | Lagerkosten (operativ) | Lagerhaltungskosten (kalkulatorisch) |
|---|---|---|
| Definition | Reale, operative Kosten für den reinen Lagerbetrieb. | Gesamtkosten inklusive der Opportunitätskosten für gebundenes Kapital. |
| Bestandteile | Miete, Personal, Strom, Versicherungen, Abschreibungen auf Regale. | Lagerkosten + kalkulatorische Lagerzinsen. |
| Fokus | Effizienz des Lagerbetriebs und der Logistikprozesse. | Gesamtwirtschaftliche Kapitalbindung und Liquidität. |
| Bedeutung im E-Commerce | Zeigt, wie teuer das Handling der Waren physisch ist. | Zeigt, was es das Unternehmen kostet, dass das Geld in Ware statt auf dem Konto liegt. |
Warum ist diese Abgrenzung wichtig? Wer lediglich die Miete und das Personal betrachtet, ignoriert das finanzielle Risiko von Überbeständen. Ware, die monatelang im Regal liegt, verursacht nicht nur Raumkosten, sondern blockiert Kapital, das sich für Marketing oder die Erschließung neuer Vertriebskanäle nutzen ließe.
Bestandteile: Aus welchen Kosten setzen sich Lagerkosten zusammen?
Die Gesamtsumme der Lagerkosten entsteht nicht durch einen einzelnen großen Posten, sondern durch das Zusammenspiel vieler verschiedener Ausgabenbereiche. Um eine verlässliche Basis für die Berechnungen zu schaffen, müssen alle relevanten Kostenarten vollständig erfasst werden. Diese sieben Bestandteile bilden die operative Grundlage:
- Raumkosten: Hierzu zählen die Kaltmiete für die Halle, Heizkosten, Strom für Beleuchtung und Anlagen, Kosten für Klimatisierung (besonders wichtig bei Kosmetik oder Lebensmitteln) sowie Ausgaben für Gebäudereinigung und Instandhaltung.
- Personalkosten: Dies umfasst die Bruttolöhne der Lageristen, Kommissionierer und Logistikleiter inklusive aller Sozialabgaben. Ebenso fallen hier Schichtzulagen, Kosten für Zeitarbeitsfirmen in Peak-Zeiten sowie Ausgaben für Schulungen und Arbeitssicherheit an.
- Materialkosten: Alle Verbrauchsgüter, die im Lagerprozess anfallen. Dazu gehören Kartonagen, Füllmaterial, Klebeband, Versandetiketten sowie Kosten für Paletten oder Palettenpfand.
- Risikokosten: Dieser Posten quantifiziert den Wertverlust von Waren. Er beinhaltet Schwund (unerklärliche Fehlbestände), Bruch bei der Handhabung, Diebstahl, Verderb durch überschrittenes Mindesthaltbarkeitsdatum (MHD) sowie den generellen kommerziellen Wertverlust (etwa bei Fast Fashion am Ende der Saison).
- Kosten der Lagerlogistik: Hierunter fallen die Abschreibungen (CAPEX) und laufenden Wartungskosten für die physische Infrastruktur. Gabelstapler, Förderbänder, Regalsysteme, Hubwagen und Packtische gehören in diese Kategorie.
- Versicherungen: Prämien für Policen, die das Lager und die Ware schützen. Typisch sind Feuer-, Einbruchdiebstahl-, Leitungswasser- und Betriebsunterbrechungsversicherungen (BU).
- IT und Verwaltung: Kosten für die digitale Infrastruktur des Lagers. Dazu zählen Lizenzen für das Warehouse Management System (WMS), Hardware wie Handscanner oder Tablets, WLAN-Infrastruktur in der Halle sowie anteilige Bürokosten der Logistikverwaltung.
Ein achter Posten funktioniert anders als diese sieben: die Kapitalbindungskosten. Das Geld, das in gelagerter Ware steckt, erwirtschaftet dort keine Zinsen und lässt sich nicht anderweitig investieren. Diese Opportunitätskosten fließen nirgends real ab und tauchen auf keiner Rechnung auf — deshalb gehören sie nicht in die Summe der operativen Lagerkosten, sondern kommen erst bei den Lagerhaltungskosten als kalkulatorische Lagerzinsen hinzu. Wer sie schon oben mitrechnet, zählt sie doppelt.
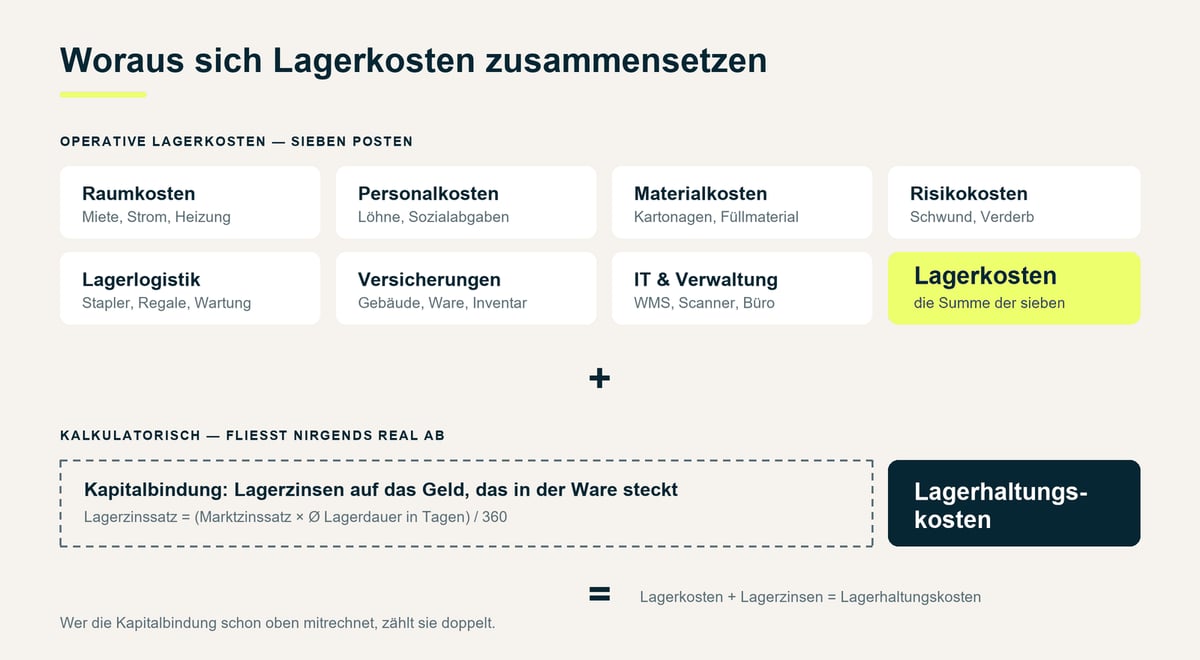
Diese Aufstellung macht deutlich, dass Lagerkosten aus einer Mischung von fixen und variablen Kosten bestehen. Die Miete und Basis-Softwarelizenzen bleiben gleich, unabhängig davon, ob das Lager leer oder voll ist (Fixkosten). Verbrauchsmaterialien, Aushilfspersonal und Risikokosten steigen hingegen parallel zur Auslastung und zum Umschlag (variable Kosten).
Wie berechne ich Lagerkosten?
Lagerkosten berechnen Sie, indem Sie alle Ausgaben eines Jahres für den Lagerbetrieb addieren. Die additive Grundformel lautet:
Lagerkosten = Raumkosten + Personalkosten + Materialkosten + Risikokosten + Kosten Lagerlogistik + Versicherungen + IT & Verwaltung
Das Ergebnis ist Ihr operativer Lagerkostenblock in Euro. Er beantwortet die Frage, was der physische Lagerbetrieb tatsächlich kostet. Wer die umfassenderen Lagerhaltungskosten ermitteln möchte, erweitert diese Betrachtung anschließend um die kalkulatorischen Lagerzinsen.
In vielen E-Commerce-Unternehmen existiert dafür ein Flickenteppich aus Excel-Listen. Das führt zu Fehlern und unvollständigen Daten — und damit zu einem Lagerkostensatz, auf den sich keine Entscheidung stützen lässt. Wer die Lagerkosten formelbasiert und strukturiert erfasst, schafft dagegen eine belastbare Ausgangslage für jede weitere Analyse.
Schritt-für-Schritt-Anleitung: So ermitteln Sie Ihre Gesamtlagerkosten
- Kostenarten erfassen: Exportieren Sie alle relevanten Konten aus Ihrer Finanzbuchhaltung. Ordnen Sie die Buchungen den sieben Kategorien zu.
- Zeitraum festlegen: Definieren Sie eine klare Periode. Im E-Commerce ist die jährliche Betrachtung Standard, für ein agiles Controlling sollten die Daten jedoch monatlich oder zumindest quartalsweise erhoben werden.
- Daten zusammenführen: Konsolidieren Sie die Werte. Achten Sie darauf, dass Abschreibungen auf Investitionsgüter (wie Regale) korrekt auf den Zeitraum umgelegt werden.
- Summe bilden: Addieren Sie alle Posten gemäß der Grundformel, um die absoluten Lagerkosten in Euro zu erhalten.
- Lagerkostensatz berechnen: Setzen Sie die ermittelte absolute Summe ins Verhältnis zu Ihrem Lagerwert, um die Effizienz bewerten zu können.
Ein solides System wie eine moderne Warenwirtschaft mit zentraler Bestandsführung liefert die notwendigen Bestandsdaten tagesaktuell und erleichtert die Zuordnung der Werte massiv.
Lagerkostensatz berechnen: Die zentrale Kennzahl
Der Lagerkostensatz setzt Ihre jährlichen Lagerkosten ins Verhältnis zum durchschnittlichen Lagerwert. Die Formel lautet:
Lagerkostensatz [%] = (Gesamt-Lagerkosten / Ø Lagerwert) × 100
Absolute Summen haben wenig Aussagekraft, wenn sie nicht ins Verhältnis zur gelagerten Ware gesetzt werden. Wer die Kosten ins Verhältnis zum Lagerwert setzt, erkennt sofort, ob die Logistik im Verhältnis zum Geschäftsvolumen zu teuer ist.
Ein konkretes Rechenbeispiel verdeutlicht dies: Angenommen, die absoluten jährlichen Lagerkosten belaufen sich auf 25.000 Euro. Der durchschnittliche Wert der Waren im Lager beträgt über das Jahr hinweg 100.000 Euro.
Rechnung: (25.000 € / 100.000 €) × 100 = 25 %
Ein Lagerkostensatz von 25 Prozent bedeutet, dass jeder Euro Warenwert jährlich 25 Cent an Lagerkosten verursacht. Als Richtwert gilt branchenübergreifend: Ein Satz von ≤ 15 % wird als gut und effizient bewertet. Steigt der Wert auf > 25 %, gilt dies als kritisch. In einem solchen Fall fressen die operativen Logistikkosten einen zu großen Teil der Handelsmarge auf. Wer diese Kennzahl regelmäßig auswertet, hat ein klares Warnsystem etabliert, bevor die Marge unbemerkt erodiert.
Lagerhaltungskosten berechnen: Lagerkosten plus Kapitalbindung
Lagerhaltungskosten sind die operativen Lagerkosten plus die kalkulatorischen Zinsen auf das Kapital, das im Bestand gebunden ist. Sie liegen damit immer über den reinen Lagerkosten. Die Formel lautet:
Lagerhaltungskosten = operative Lagerkosten + Lagerzinsen
Die Lagerzinsen ergeben sich aus dem durchschnittlichen Lagerwert und dem Lagerzinssatz. Der Lagerzinssatz wiederum bildet ab, wie lange das Kapital tatsächlich gebunden ist — Ware, die nach drei Wochen wieder draußen ist, kostet weniger Zinsen als Ware, die ein Jahr steht:
Lagerzinssatz [%] = (Marktzinssatz × Ø Lagerdauer in Tagen) / 360
Lagerzinsen [€] = Ø Lagerwert × Lagerzinssatz / 100
Analog zum Lagerkostensatz ergibt sich daraus der Lagerhaltungskostensatz:
Lagerhaltungskostensatz [%] = Lagerkostensatz + Lagerzinssatz
Wie sich diese vier Formeln an echten Zahlen verhalten, zeigt die Beispielrechnung weiter unten.
Lagerkosten und Lagerhaltungskosten — wo genau ist der Unterschied?
Lagerkosten sind das, was der Lagerbetrieb real kostet: Miete, Personal, Material, Technik, Versicherung. Diese Beträge fließen tatsächlich ab. Lagerhaltungskosten rechnen zusätzlich ein, was das gebundene Kapital an anderer Stelle einbringen würde — ein kalkulatorischer Posten, der auf keiner Rechnung steht, die Marge aber genauso belastet.
Für die Praxis heißt das: Den Lagerkostensatz nutzen Sie, um die Effizienz Ihres Lagers zu bewerten. Den Lagerhaltungskostensatz brauchen Sie, sobald Sie Bestellmengen kalkulieren — er ist der Wert, der in die Andler-Formel gehört.
Durchschnittlichen Lagerbestand und Lagerwert berechnen
Wer seine Kosten ins Verhältnis setzen will, benötigt zwingend den durchschnittlichen Lagerbestand und den daraus resultierenden Lagerwert. Ohne diese Basisgrößen hängt jede Prozentrechnung in der Luft. Vor der Berechnung durchschnittlicher Lagerkosten muss also feststehen, wie viel Ware sich im Schnitt physisch in den Regalen befindet.
Die Standardformel für den durchschnittlichen Lagerbestand lautet:
Ø Lagerbestand = (Anfangsbestand + Endbestand) / 2
Daraus ergibt sich der durchschnittliche Lagerwert:
Ø Lagerwert = Ø Lagerbestand × Einstandspreis pro Einheit
Diese Jahresmittel-Berechnung hat im E-Commerce jedoch eine gewaltige Schwachstelle. Wenn am 1. Januar (nach dem Weihnachtsgeschäft) ein fast leeres Lager vorliegt und der 31. Dezember (kurz nach den Retouren des Black Friday) ebenfalls ungewöhnliche Bestände aufweist, verzerrt dies das Bild komplett. Saisonalitäten, Sale-Wellen und Q4-Peaks lassen das Jahresmittel trügerisch erscheinen.
Daher sollten Onlinehändler bei stark schwankendem Bestand zwingend auf ein Monats- oder Wochenmittel ausweichen:
Ø Lagerbestand (monatlich) = (Anfangsbestand + 12 Monatsendbestände) / 13
Nur wer diese Granularität erreicht, kann verlässliche Aussagen treffen. Leistungsstarke Tools wie eine Business Intelligence für Lager-Reporting nehmen diese komplexen Durchschnittsberechnungen ab und visualisieren Bestandsverläufe tagesaktuell.
Lagerkosten pro Palette und pro Einheit
Wenn ein Logistikdienstleister beauftragt wird oder die Profitabilität einzelner sperriger Artikel geprüft werden soll, reicht der pauschale Lagerkostensatz nicht aus. Dann müssen die Lagerkosten pro Palette ermittelt werden. Dies ist besonders für den B2B-Handel oder bei Speditionsware (Möbel, weiße Ware) relevant.
Um die Kosten auf eine einzelne Einheit herunterzubrechen, nutzt man folgende Formel:
Lagerkosten pro Einheit = (Kosten pro m² × m² der Einheit) × (Lagertage / 365)
In der Praxis orientiert man sich in Deutschland oft an etablierten Richtwerten für Palettenstellplätze. Diese variieren stark nach Region und Lage des Lagers. Die folgende Tabelle gibt einen realistischen Überblick über die aktuellen Lagerkosten pro Palette nach Region in Deutschland:
| Region / Lage | Kosten pro Palette / Tag | Kosten pro Palette / Monat | Handling (Ein-/Auslagerung) |
|---|---|---|---|
| Ballungsräume (München, Frankfurt, Hamburg) | 0,30 – 0,60 € | 9,00 – 18,00 € | 2,00 – 6,00 € pro Palette |
| Sekundärstandorte (Ruhrgebiet, mittlere Städte) | 0,20 – 0,40 € | 6,00 – 12,00 € | 2,00 – 6,00 € pro Palette |
| Ländlich / strukturschwache Regionen | 0,10 – 0,25 € | 3,00 – 8,00 € | 2,00 – 6,00 € pro Palette |
Diese Werte verdeutlichen, warum viele E-Commerce-Unternehmen ihre Fulfillment-Zentren abseits der teuren Metropolen ansiedeln. Die reinen Stellplatzkosten sind auf dem Land oft um mehr als die Hälfte niedriger.
Beispielrechnung in Euro: Lagerkosten für einen Onlinehändler
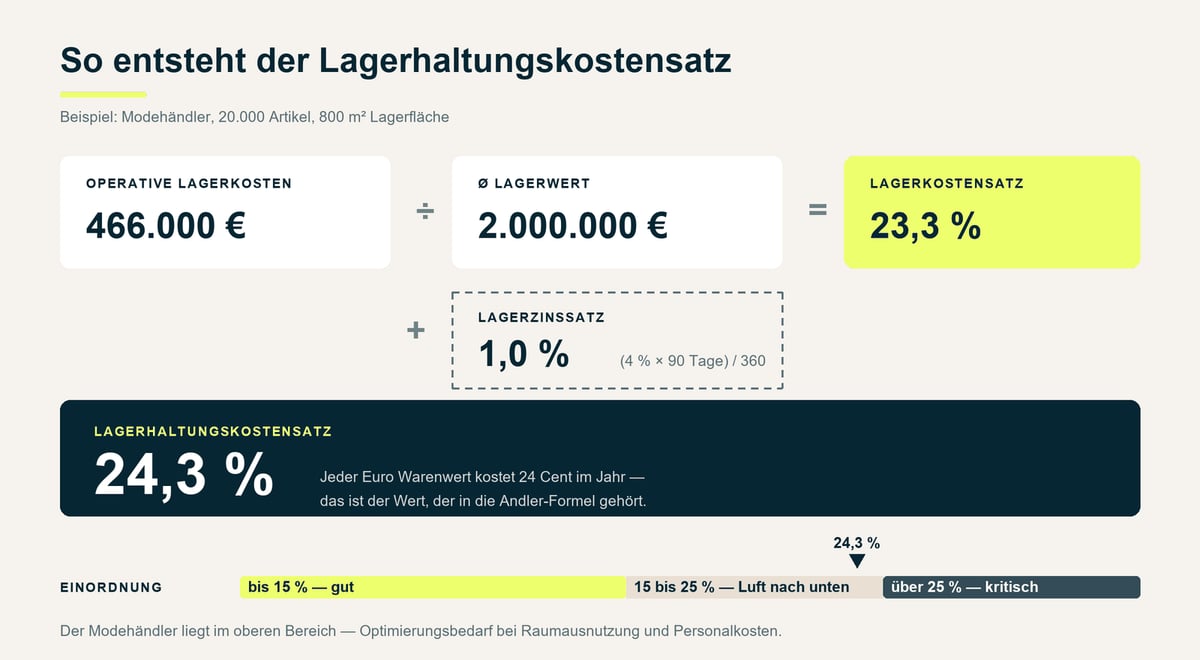
Stellen Sie sich einen mittelständischen Modehändler vor. Das Unternehmen betreibt einen eigenen Onlineshop sowie den Verkauf über zwei große Marktplätze. Das Sortiment umfasst rund 20.000 SKUs (Stock Keeping Units), gelagert auf einer Fläche von 800 Quadratmetern. Um das theoretische Wissen greifbar zu machen, werden für dieses Szenario nun die kompletten Lagerkosten in Euro berechnet.
Im ersten Schritt werden alle jährlichen Ausgaben zusammengetragen. Eine saubere Kostenaufstellung sieht in der Praxis so aus:
| Kostenart | Jährliche Kosten in Euro |
|---|---|
| Raumkosten (Miete, Strom, Heizung für 800 m²) | 96.000 € |
| Personalkosten (4 Lageristen inkl. Nebenkosten) | 240.000 € |
| Materialkosten (Kartonagen, Füllmaterial) | 45.000 € |
| Risikokosten (Schwund, Retouren-Wertverlust) | 30.000 € |
| Lagerlogistik (Wartung, Abschreibung Regale/Stapler) | 25.000 € |
| Versicherungen (Gebäude, Ware, Inventar) | 12.000 € |
| IT & Verwaltung (WMS, Scanner, Bürokosten) | 18.000 € |
| Summe der operativen Lagerkosten | 466.000 € |
Nun folgt die schrittweise Berechnung, um die Effizienz zu prüfen. Der durchschnittliche Lagerwert des Händlers über das Jahr hinweg beträgt 2.000.000 Euro.
Schritt 1: Lagerkostensatz ermitteln
Lagerkostensatz = (466.000 € / 2.000.000 €) × 100 = 23,3 %
Bewertung: Mit 23,3 % liegt der Händler im oberen, fast schon kritischen Bereich. Es besteht Optimierungsbedarf, beispielsweise bei der Raumausnutzung oder den Personalkosten durch mehr Automatisierung.
Schritt 2: Lagerzinsen berechnen (Kapitalbindung)
Angenommen wird ein Marktzinssatz von 4 %. Die durchschnittliche Lagerdauer der Modeartikel beträgt 90 Tage.
Lagerzinssatz = (4 × 90) / 360 = 1,0 %
Lagerzinsen = 2.000.000 € × 1,0 / 100 = 20.000 €
Schritt 3: Lagerhaltungskostensatz berechnen
Abschließend werden die operativen Kosten und die Zinsen addiert, um die wahren Gesamtkosten der Lagerhaltung zu ermitteln.
Lagerhaltungskosten = 466.000 € + 20.000 € = 486.000 €
Lagerhaltungskostensatz = 23,3 % + 1,0 % = 24,3 %
Durch diese detaillierte Aufschlüsselung ist exakt erkennbar, wo die Kostentreiber liegen und ab welchem Punkt die Margenstruktur gefährdet ist.
Mit unserem Rechner Ihren eigenen Lagerkostensatz berechnen
Der Rechner startet mit den Zahlen des Modehändlers von oben und gibt entsprechend 23,3 % und 24,3 % aus. Überschreiben Sie die Felder mit Ihren eigenen Jahreswerten — was Sie nicht haben, lassen Sie auf null.
Operative Lagerkosten pro Jahr
Lagerwert und Kapitalbindung
Optimale Bestellmenge: Wann sich Bestellen lohnt und wann Lagern teuer wird
Auf der einen Seite stehen die Kosten für die Beschaffung, auf der anderen die Kosten für die Einlagerung. Wer kleine Mengen sehr häufig bestellt, treibt die Bestellkosten in die Höhe (Fracht, Zollabwicklung, Personalaufwand im Einkauf). Wer hingegen große Mengen selten bestellt, senkt zwar die Bestellkosten pro Stück, doch das Lager platzt aus allen Nähten und die Kapitalbindungskosten steigen rasant.
Diesen Trade-off löst die Andler-Formel. Sie ermittelt den exakten mathematischen Schnittpunkt, an dem die Summe aus Bestell- und Lagerkosten am niedrigsten ist. Wer die optimale Bestellmenge mit Blick auf die Lagerkosten bestimmen will, kommt an dieser Formel nicht vorbei.
Die Andler-Formel lautet:
q* = √(2 × B × Kb / (p × i))
Die Variablen bedeuten:
- q* = Optimale Bestellmenge
- B = Jahresbedarf des Artikels in Stück
- Kb = Fixe Bestellkosten pro Bestellung (unabhängig von der Menge, z. B. Frachtpauschale)
- p = Einstandspreis pro Stück
- i = Lagerhaltungskostensatz als Dezimalzahl (z. B. 0,15 für 15 %)
Genau hier zahlt sich die Rechnung von oben aus: In das i gehört der Lagerhaltungskostensatz, nicht der Lagerkostensatz. Für unseren Modehändler wären das 0,243 statt 0,233 — ein kleiner Unterschied in der Eingabe, der die empfohlene Bestellmenge spürbar verschiebt.
Konkretes Rechenbeispiel: Ein Händler benötigt im Jahr 10.000 T-Shirts (B). Jede Bestellung beim Lieferanten in Asien verursacht fixe Abwicklungskosten von 150 Euro (Kb). Ein T-Shirt kostet im Einkauf 5 Euro (p). Der Lagerhaltungskostensatz des Unternehmens liegt bei 20 % bzw. 0,20 (i). Setzt man diese Werte ein, um die optimale Bestellmenge in Abhängigkeit der Lagerkosten zu berechnen, ergibt sich:
q* = √(2 × 10.000 × 150 / (5 × 0,20)) = √(3.000.000 / 1,0) = √3.000.000 ≈ 1.732 Stück
Das Ergebnis: Der Händler sollte idealerweise rund 1.732 T-Shirts pro Bestellung ordern. Das entspricht etwa 5,8 Bestellungen pro Jahr. Bei dieser Menge sind die Gesamtkosten aus Beschaffung und Lagerung am geringsten.
Wie senke ich meine Lagerkosten? Diese 7 Hebel helfen
Die Flächen- und Personalkosten in der Logistik steigen branchenweit seit Jahren kontinuierlich an. Wer dem Margendruck im E-Commerce standhalten will, darf Lagerkosten nicht als gottgegeben hinnehmen. Es gibt klare, operative Hebel, mit denen sich die Effizienz steigern und die Kosten pro Einheit senken lassen.
- Bestandsoptimierung und präzises Forecasting: Nutzen Sie historische Verkaufsdaten, um die Nachfrage genauer vorherzusagen. Je exakter das Forecasting, desto weniger Sicherheitsbestand muss als Puffer vorgehalten werden.
- ABC/XYZ-Analyse anwenden: Klassifizieren Sie Ihre Artikel. A-Artikel (hoher Umsatz) und X-Artikel (konstanter Verbrauch) gehören griffbereit in die vordersten Regalreihen. C- und Z-Artikel (selten verkauft, schwer berechenbar) sollten in günstigeren Lagerbereichen untergebracht oder per Dropshipping abgewickelt werden.
- Konsequente Nutzung der optimalen Bestellmenge: Vermeiden Sie Bauchgefühl im Einkauf. Nutzen Sie die Andler-Formel, um die Balance zwischen Frachtkosten und Lagerkosten mathematisch zu validieren.
- Meldebestände und Automatisierung: Definieren Sie für jeden Artikel harte Meldebestände. Moderne Systeme wie PlentyONE lösen bei Unterschreiten dieser Schwellenwerte automatisch Bestellvorschläge aus. Das verhindert teure Express-Lieferungen bei Out-of-Stock-Gefahr.
- Mehrere Lagerstandorte strategisch nutzen: Es kann günstiger sein, langsam drehende Ware in einem ländlichen Lager (mit geringen Raumkosten) aufzubewahren und nur Schnelldreher in einem teuren, stadtnahen Fulfillment-Center zu halten.
- Lieferantenkonsolidierung: Bündeln Sie Einkäufe bei weniger Lieferanten. Das senkt die fixen Bestellkosten und ermöglicht bessere Konditionen, was wiederum den Einstandspreis (und damit den gebundenen Lagerwert) reduziert.
- WMS-Automatisierung: Reduzieren Sie Personalkosten durch wegeoptimiertes Picken (z. B. Multi-Order-Picking). Wenn Laufwege im Lager durch intelligente Software verkürzt werden, schaffen die gleichen Mitarbeiter mehr Pakete pro Stunde.
Praxis-Insight: Der größte versteckte Kostentreiber sind oft Ladenhüter (Dead Stock). Führen Sie regelmäßige Abverkaufsaktionen durch. Auch wenn Artikel mit Verlust verkauft werden: Die freigewordene Regalfläche und das zurückgewonnene Kapital für neue, margenstarke Ware wiegen den initialen Verlust oft innerhalb weniger Monate auf. Raumkosten für Ware, die sich nicht dreht, sind verbranntes Geld.
Lagerkosten im Multichannel-E-Commerce: Was ändert sich bei Lagerkosten im Multichannel-Handel?
Die bisherigen Berechnungen und Optimierungshebel gelten für jedes Lager. Wer jedoch als Multichannel-Seller agiert und Ware zeitgleich über Amazon, eBay, Kaufland und den eigenen Shop anbietet, sieht sich mit exponentiell steigender Komplexität konfrontiert. Hier lauern spezifische Kostenfallen.
Eine der größten Herausforderungen ist die Bestandssynchronisation. Ohne ein zentrales System drohen Überverkäufe. Um diese zu vermeiden, blockieren viele Händler manuell Bestände für einzelne Kanäle. Das führt zu künstlich aufgeblähten Lagerbeständen, da Ware für Kanal A reserviert ist, obwohl sie auf Kanal B dringend benötigt würde. Ein Multichannel-Vertrieb in PlentyONE löst dieses Problem durch einen virtuellen Gesamtbestand, der automatisiert über alle Plattformen hinweg abgeglichen wird. Das senkt den Gesamtlagerbedarf drastisch.
Zudem spielen externe Dienstleister eine Rolle. Wer Amazon FBA oder externe Logistiker (3PL) nutzt, muss diese Kosten sauber ins Reporting integrieren. Eine nahtlose Fulfillment-Anbindung ist entscheidend, um externe Lagergebühren nicht aus den Augen zu verlieren. Letztlich bilden auch Retouren eine zusätzliche, teure Bestandsschicht: Retourenprüfung, Aufbereitung und Wiedereinlagerung verursachen erhebliche Personalkosten, die in einem reinen B2B-Lager so nicht anfallen.
Wer Lagerkosten senken will, braucht Transparenz über Bestände und Umschlag — genau das leistet ein Warenwirtschaftssystem für den E-Commerce.
In der Praxis
Ihre Lagerkosten kennen Sie jetzt. Wer senkt sie?
Meldebestände, Bestellvorschläge und ein kanalübergreifender Gesamtbestand laufen in PlentyONE in einem System. Wir zeigen Ihnen in 30 Minuten, wie das für Ihr Sortiment aussieht.
Fazit: Kontrolle über Lagerkosten beginnt mit den richtigen Zahlen
Wer im hart umkämpften E-Commerce-Markt profitabel wachsen will, muss seine Logistikausgaben exakt kennen und steuern. Die Fähigkeit, Lagerkosten präzise zu berechnen, den Lagerkostensatz kontinuierlich zu überwachen und die optimale Bestellmenge datenbasiert zu ermitteln, trennt erfolgreiche Händler von jenen, die ihre Marge im Lager verbrennen. Verlassen Sie sich nicht auf Schätzungen, sondern nutzen Sie die aufgezeigten Formeln und Hebel, um Ineffizienzen aufzudecken.
Mit der richtigen technologischen Basis behalten Sie auch bei Tausenden SKUs und diversen Multichannel-Strategien den vollen Überblick über Bestände und Kosten. PlentyONE hilft dabei, diese Transparenz in den operativen Alltag zu integrieren – von der Bestandsführung bis zum Kosten-Reporting in einer Plattform.
Kostenlos starten
Mit Ihren eigenen Zahlen weiterarbeiten
Legen Sie ein kostenloses Testsystem an und probieren Sie Bestandsführung, Marktplatzanbindung und Auftragsabwicklung mit Ihrem eigenen Sortiment aus.
Häufig gestellte Fragen
Wie berechnet man die Lagerkosten?
Die Lagerkosten berechnen sich durch die Addition aller operativen Ausgaben, die für den Betrieb des Lagers anfallen. Dazu addieren Sie die Raumkosten, Personalkosten, Materialkosten, Risikokosten, Kosten für die Lagerlogistik, Versicherungen sowie die Ausgaben für IT und Verwaltung. Die Kapitalbindung gehört nicht in diese Summe, sondern kommt erst bei den Lagerhaltungskosten als Lagerzinsen hinzu.
Wie berechnet man die Lagerkosten in Euro?
Um die absoluten Lagerkosten in Euro zu erhalten, summieren Sie die realen Aufwendungen eines definierten Zeitraums (meist ein Jahr) aus Ihrer Finanzbuchhaltung. Sie addieren beispielsweise 96.000 € Miete, 240.000 € Personal und 45.000 € Material zu einer Gesamtsumme in Euro.
Wie setzen sich die Lagerkosten zusammen?
Sie setzen sich aus fixen und variablen Kostenbestandteilen zusammen. Die Hauptkategorien sind Raumkosten (Miete, Strom), Personalkosten (Löhne, Sozialabgaben), Materialkosten (Verpackung), Risikokosten (Schwund, Verderb), Logistikkosten (Stapler, Regale) und Verwaltungskosten.
Wie berechnet man Lagergebühren pro Palette?
Die Kosten pro Palette ermitteln Sie, indem Sie die Gesamtkosten eines Palettenstellplatzes (anteilige Miete und Betriebskosten) durch die Anzahl der Tage teilen. In Deutschland liegen die Richtwerte je nach Region zwischen 0,10 € und 0,60 € pro Palette und Tag, zuzüglich Handlinggebühren.
Was ist ein guter Lagerkostensatz?
Ein Lagerkostensatz von 15 Prozent oder weniger gilt im E-Commerce und Handel branchenübergreifend als gesund und effizient. Steigt der Wert dauerhaft über 25 Prozent, gelten die Lagerprozesse als zu teuer und margengefährdend.
Wie unterscheiden sich Lagerkosten und Lagerhaltungskosten?
Lagerkosten umfassen rein die operativen Ausgaben für den physischen Betrieb des Lagers (Miete, Personal, Strom). Die Lagerhaltungskosten gehen einen Schritt weiter und addieren zu diesen operativen Kosten noch die kalkulatorischen Zinsen für das in der Ware gebundene Kapital hinzu.
Wie hoch ist der Lagerzinssatz?
Der Lagerzinssatz berechnet sich aus dem Marktzinssatz multipliziert mit der durchschnittlichen Lagerdauer in Tagen, geteilt durch 360. Bei einem Marktzinssatz von 4 Prozent und 90 Tagen durchschnittlicher Lagerdauer ergibt sich ein Lagerzinssatz von 1,0 Prozent.